Domain immobilien-köpenick.de kaufen?
Wir ziehen mit dem Projekt
immobilien-köpenick.de um.
Sind Sie am Kauf der Domain
immobilien-köpenick.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-köpenick.de kaufen?
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **

Ähnliche Suchbegriffe für Lohnsteuer-2023-Höhere-Sonstige
Top-Angebote
Produkte zum Begriff Lohnsteuer-2023-Höhere-Sonstige:
-
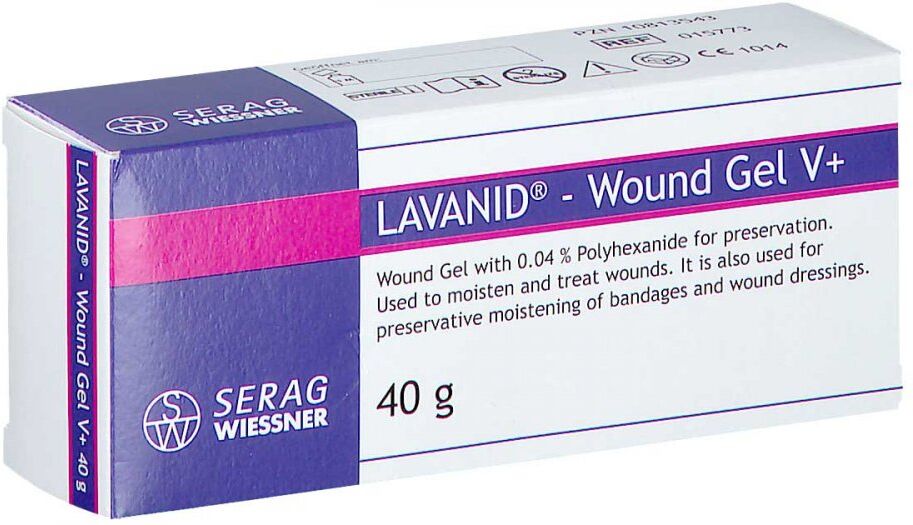
Lavanid Wundgel V+ Höhere Viskosität 100 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr78,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
-
Wer bezahlt Lohnsteuer?
Lohnsteuer wird von Arbeitnehmern gezahlt, die ein Einkommen aus nichtselbstständiger Arbeit beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer richtet sich nach dem Einkommen des Arbeitnehmers und wird anhand des progressiven Steuertarifs berechnet. Arbeitgeber sind verpflichtet, die Lohnsteuer korrekt zu berechnen und abzuführen. **
-
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **

Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
Top-Angebote
Produkte zum Begriff Lohnsteuer-2023-Höhere-Sonstige:
-
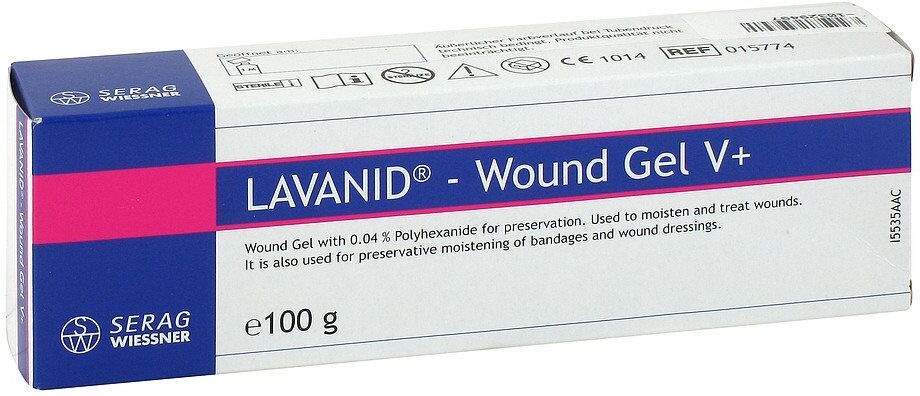
Lavanid Wundgel V+ Höhere Viskosität 100 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr78,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
-
Wer bezahlt Lohnsteuer?
Lohnsteuer wird von Arbeitnehmern gezahlt, die ein Einkommen aus nichtselbstständiger Arbeit beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer richtet sich nach dem Einkommen des Arbeitnehmers und wird anhand des progressiven Steuertarifs berechnet. Arbeitgeber sind verpflichtet, die Lohnsteuer korrekt zu berechnen und abzuführen. **
Ähnliche Suchbegriffe für Lohnsteuer-2023-Höhere-Sonstige
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Räsch, Thoralf: Höhere Mathematik für DummiesHöhere Mathematik für Dummies , Physik ohne Mathematik, das ist unmöglich. Aber wenn Sie Ihre liebe Mühe mit Mathe haben, dann hilft Ihnen dieses Buch, ganz gleich aus welchem Grund Sie sich mit Physik beschäftigen müssen: als Studienanfänger der Physik, als Student der Ingenieurwissenschaften oder der Medizin. Dieses Buch erklärt Ihnen, was Sie über einfache, komplexe und mehrdimensionale Analysis, Differentialgleichungen und Lineare Algebra wissen sollten. Zahlreiche Beispiele machen die Erläuterungen noch anschaulicher. , Sport-Bremsbeläge > Sport-Bremsenteile , Erscheinungsjahr: 20190410, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Räsch, Thoralf, Seitenzahl/Blattzahl: 458, Keyword: Algebra; Analysis; Buch; Grundlagen; Ingenieure; Lehrbuch; Lineare Algebra; Mathematik / Analysis; Mathematik in den Naturwissenschaften; Naturwissenschaften; Naturwissenschaftler; Physikstudium; Rezepten; Studium, Fachschema: Natur~Physik / Mathematik~Mathematik~Naturwissenschaften~Wissenschaft / Naturwissenschaften~Mathematik / Denken, Probleme, Unterhaltung~Mathematik / Biologie, Medizin, Pharmazie, Fachkategorie: Angewandte Mathematik~Mathematik für Wissenschaftler , Warengruppe: HC/Physik/Astronomie/Allgemeines, Lexika, Fachkategorie: Populäre Mathematik und Mathematik als Freizeitbeschäftigung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 244, Breite: 177, Höhe: 27, Gewicht: 808, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527705764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.